رحلة الوعي المالي: لماذا ينتهي بنا المطاف بجيوب فارغة؟
تخيل معي هذا المشهد: لقد تخرجت للتو، وحصلت على أول وظيفة لك براتب محترم. تشعر بنشوة الاستقلال، وتبدأ في التخطيط لشراء سيارة جديدة، وتحديث هاتفك الذكي، والسفر مع الأصدقاء. تمر السنوات، وتجد نفسك في منتصف العشرينيات أو أوائل الثلاثينيات، ورغم أن راتبك قد تضاعف، إلا أن حسابك البنكي يخبرك بقصة مختلفة تماماً؛ قصة من الديون، والتوتر المالي، والركض المستمر في عجلة لا تتوقف. هذه ليست قصة خيالية، بل هي الواقع المرير الذي يعيشه الملايين. إدارة الأموال ليست موهبة فطرية، بل هي مهارة مكتسبة، والافتقار إلى هذه المهارة يؤدي إلى أخطاء مالية فادحة تكلف الشباب سنوات من الاستقرار والراحة النفسية.
في هذا الدليل المفصل، لن نكتفي بسرد نصائح سطحية، بل سنغوص في العمق لنفكك الشفرة النفسية والعملية وراء أبرز الأخطاء المالية التي تعيق بناء الثروة في مقتبل العمر، وسنقدم لك خريطة طريق واضحة ومجربة للهروب من هذا الفخ.
أولاً: التضخم المعيشي (فخ الفقر الأنيق)
من أسوأ الفخاخ التي يقع فيها الشباب هو ما يُعرف بـ “التضخم المعيشي” (Lifestyle Creep). الفكرة ببساطة هي أن نفقاتك ترتفع تلقائياً لتتساوى مع دخلك الجديد. كلما زاد راتبك، زادت شهيتك للإنفاق على الكماليات باعتبارها “أساسيات جديدة”. تنتقل من تناول القهوة في المنزل إلى شرائها يومياً من مقهى فاخر، ومن شقة صغيرة إلى شقة أكبر في حي راقٍ، لمجرد أنك “تستطيع تحمل تكلفتها الآن”.
كيفية تجنب التضخم المعيشي:
- تطبيق قاعدة “ادفع لنفسك أولاً”: قبل أن تدفع الإيجار، أو فواتير بطاقة الائتمان، أو تشتري أي شيء، قم باقتطاع نسبة ثابتة (مثلاً 20%) من راتبك ووجهها فوراً نحو الاستثمار أو المدخرات. تخيل أن هذا المبلغ اقتطع كضريبة، وتعامل مع ما يتبقى على أنه دخلك الحقيقي.
- قاعدة الانتظار لمدة 48 ساعة: عندما تشعر برغبة ملحة في ترقية نمط حياتك (شراء ساعة ذكية جديدة أو سيارة أحدث)، امنح نفسك 48 ساعة للتفكير. غالباً ما ستتلاشى الرغبة العاطفية، وستتمكن من تقييم الشراء بمنطقية.
- اربط زيادة الدخل بزيادة الأصول لا الخصوم: عندما تحصل على علاوة، وجه 70% منها لزيادة استثماراتك، واستمتع بـ 30% فقط لترقية نمط حياتك. هكذا تكافئ نفسك دون تدمير مستقبلك المالي.
ثانياً: وهم “اشترِ الآن وادفع لاحقاً” وفخ الديون الاستهلاكية
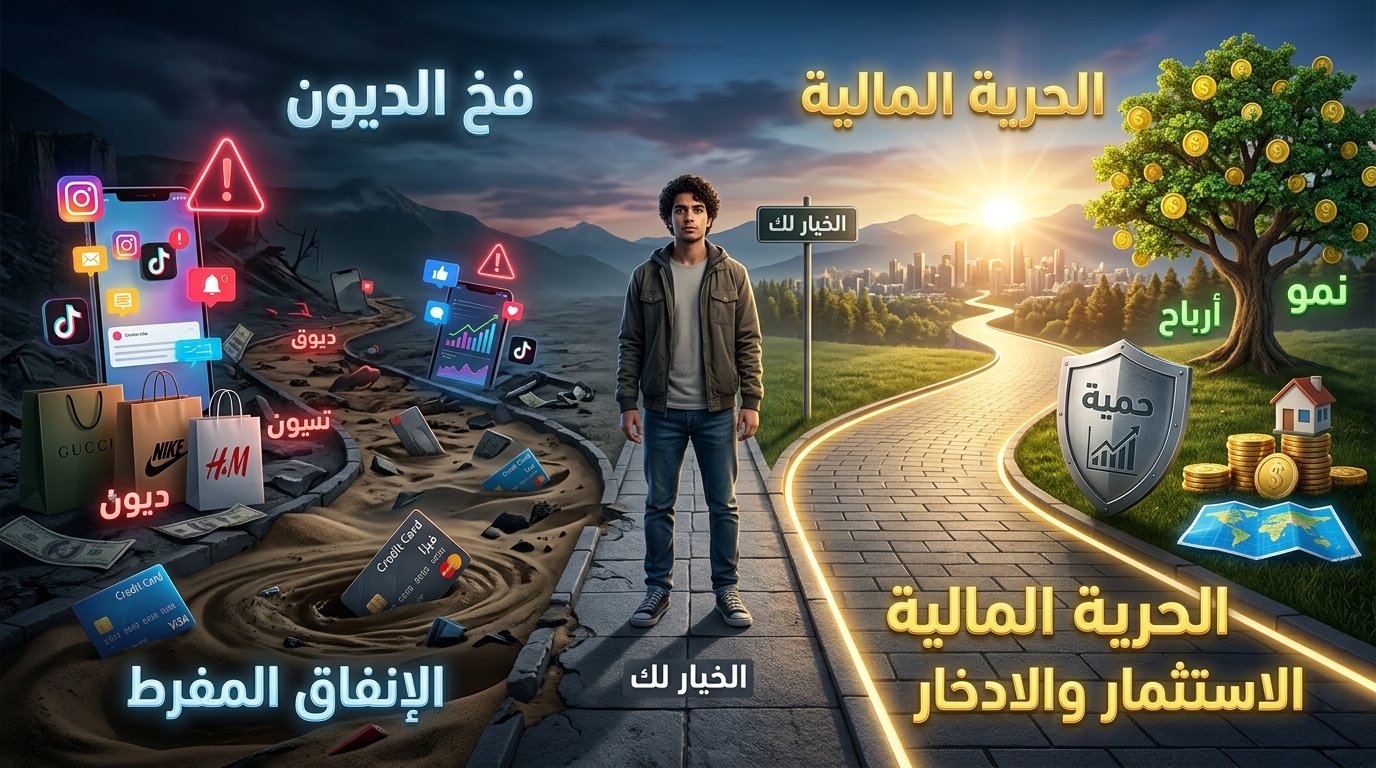
نعيش اليوم في عصر يُسهّل الاستدانة بطريقة مرعبة. تطبيقات الدفع المقسط، وبطاقات الائتمان التي تُقدم لك عروضاً تبدو سحرية، هي في الحقيقة رمال متحركة مالية. الشباب يميلون إلى التفاؤل المفرط بشأن قدرتهم المستقبلية على السداد، فيشترون ملابس، وإلكترونيات، وحتى رحلات سياحية بأموال لا يملكونها.
الخطأ هنا ليس في استخدام بطاقة الائتمان بحد ذاتها، بل في استخدامها لتمويل نمط حياة يفوق قدراتك، ثم الوقوع في فخ دفع “الحد الأدنى” فقط، مما يجعلك عبداً للفوائد المركبة التي تلتهم ثروتك ببطء.
استراتيجيات التحرر من الديون:
- تغيير العقلية: توقف عن اعتبار الحد الائتماني المتاح في بطاقتك كأنه “أموالك”. إنها أموال البنك، وهو يؤجرها لك بسعر باهظ.
- استراتيجية كرة الثلج (Debt Snowball): رتب ديونك من الأصغر إلى الأكبر. ادفع الحد الأدنى لجميع الديون، ووجه كل مليم إضافي لسداد الدين الأصغر. عندما ينتهي، ستشعر بانتصار نفسي يدفعك لسداد الدين الذي يليه، وهكذا تتدحرج كرة الثلج وتكبر.
- مقاطعة الديون الاستهلاكية تماماً: القاعدة الذهبية تقول: إذا لم تكن قادراً على دفع ثمن السلعة الاستهلاكية نقداً (كالهاتف أو الملابس) مرتين، فأنت لا تستطيع تحمل تكلفتها الحقيقية.
ثالثاً: تجاهل “درع الحماية” (صندوق الطوارئ)
في مرحلة الشباب، نشعر غالباً بأننا لا نقهر. الصحة جيدة، والوظيفة مستقرة، ولا يوجد مبرر للقلق. هذا الوهم يجعل الكثيرين يتجاهلون بناء صندوق الطوارئ. ولكن، ماذا لو تعطلت سيارتك فجأة؟ ماذا لو فقدت وظيفتك بسبب أزمة اقتصادية؟ ماذا لو واجهت أزمة صحية غير متوقعة؟
العيش بدون صندوق طوارئ يشبه قيادة سيارة بسرعة جنونية بدون حزام أمان. أي مطب صغير قد يؤدي إلى كارثة، ويجبرك على الاستدانة أو تسييل استثماراتك بخسارة.
كيف تبني درعك المالي:
- الهدف المبدئي: ابدأ بتوفير مبلغ يغطي نفقاتك الأساسية لمدة شهر واحد. هذا هو خط الدفاع الأول الذي سيحميك من الانزلاق في الديون عند أول أزمة صغيرة.
- الهدف النهائي: اعمل تدريجياً على توسيع هذا الصندوق ليغطي نفقاتك الأساسية (السكن، الطعام، الفواتير الأساسية) لمدة تتراوح بين 3 إلى 6 أشهر.
- عزله عن أموالك: ضع هذا المبلغ في حساب بنكي منفصل تماماً، بحيث لا تراه يومياً ولا يسهل عليك سحبه للإنفاق العادي. الطوارئ تعني الطوارئ حقاً، وليس تخفيضات نهاية العام!
رابعاً: تأجيل الاستثمار وإهدار “الزمن”
أكبر ميزة تنافسية يمتلكها الشاب في العشرينات من عمره ليست الراتب المرتفع، بل الوقت. الكثيرون يقعون في خطأ تأجيل الاستثمار بحجة “سأبدأ عندما يصبح راتبي أكبر” أو “الاستثمار يحتاج إلى أموال طائلة”. هذا هو الجهل المالي في أبهى صوره، لأنه يتجاهل القوة الأعظم في عالم المال: الفائدة المركبة (Compound Interest).
لتوضيح الفكرة: إذا بدأت باستثمار 100 دولار شهرياً في سن العشرين بعائد سنوي متوسط 8%، فستمتلك ثروة ضخمة عند سن التقاعد. أما إذا انتظرت حتى سن الخامسة والثلاثين لتبدأ، فستحتاج إلى استثمار أضعاف هذا المبلغ شهرياً لتصل إلى نفس النتيجة. الوقت المفقود في الاستثمار لا يمكن تعويضه أبداً.
كيف تبدأ الاستثمار بذكاء:
- تخلص من وهم التوقيت المثالي: لا تحاول التنبؤ بحركة السوق. الاستمرارية والبقاء في السوق لفترة طويلة أهم بكثير من اختيار التوقيت المثالي للدخول.
- صناديق المؤشرات المتداولة (ETFs): لا تحتاج إلى أن تكون خبيراً اقتصادياً لتستثمر. صناديق المؤشرات (مثل S&P 500) توفر لك تنويعاً تلقائياً واستثماراً في أكبر الشركات بأقل رسوم ممكنة. إنها الوسيلة الأكثر أماناً وفعالية لبناء الثروة على المدى الطويل.
- ابدأ بما تملك: حتى لو كانت 50 دولاراً في الشهر. الأهم هو بناء عادة الاستثمار وتحويلها إلى سلوك تلقائي.
خامساً: الاستسلام لضغط وسائل التواصل الاجتماعي (FOMO)
نحن الجيل الأول الذي يعيش حياته المالية تحت مجهر وسائل التواصل الاجتماعي. تطبيقات مثل إنستغرام وتيك توك لا تعرض الواقع، بل تعرض “أفضل اللقطات” المصممة بعناية لتبدو مثالية. رؤية الأصدقاء والمؤثرين يسافرون لجزر المالديف، أو يرتدون أحدث الماركات، يخلق حالة نفسية تُعرف بـ الخوف من تفويت الفرصة (FOMO).
هذا الضغط النفسي يدفع الشباب للإنفاق العاطفي؛ فتشتري أشياء لا تحتاجها، بأموال لا تملكها، لإثارة إعجاب أشخاص لا تهتم بهم حقاً. إنها مسرحية هزلية يكون فيها الحساب البنكي هو الضحية الوحيدة.
الهروب من وهم السوشيال ميديا:
- الإنفاق القائم على القيم: حدد ما يهمك حقاً. إذا كنت تعشق السفر، فلا بأس بتخصيص ميزانية له، ولكن في المقابل قلل نفقاتك في جوانب لا تهمك (مثل شراء السيارات الفارهة أو الملابس باهظة الثمن). أنفق ببذخ على ما تحب، وكن بخيلاً بلا رحمة فيما لا يهمك.
- تنظيف بيئتك الرقمية: قم بإلغاء متابعة الحسابات التي تثير فيك الرغبة الاستهلاكية أو تشعرك بالنقص المادي. استبدلها بحسابات تثقفك مالياً وتلهمك لتحقيق أهدافك.
سادساً: الإبحار بلا بوصلة (غياب الميزانية والأهداف المالية)
هل سبق لك أن وصلت إلى نهاية الشهر وتساءلت بصدق: “أين ذهب راتبي؟”. إذا كان الجواب نعم، فأنت تعاني من غياب الميزانية. الكثير من الشباب يعتقدون أن الميزانية هي قيد يمنعهم من الاستمتاع بالحياة، ولكن الحقيقة هي العكس تماماً. الميزانية ليست سُجناً لأموالك، بل هي خريطة تمنحها الاتجاه.
بدون أهداف مالية واضحة (شراء منزل، الاستقلال المالي، التقاعد المبكر)، سيصبح إنفاقك عشوائياً وتتحكم فيك رغباتك اللحظية.
كيف تضع ميزانية ناجحة:
- الميزانية الصفرية (Zero-Based Budgeting): تعني أن تخصص وظيفة لكل قرش قبل أن يبدأ الشهر. (الدخل – النفقات – المدخرات والاستثمار = صفر). إذا تبقى لديك مال، فهذا يعني أنك لم تخطط جيداً، ويجب توجيهه نحو هدف مالي.
- قاعدة 50/30/20: خصص 50% من دخلك للاحتياجات الأساسية (سكن، فواتير، طعام)، 30% للرغبات (ترفيه، تسوق)، و20% للمدخرات وسداد الديون والاستثمار. هذه القاعدة تضمن لك توازناً صحياً بين الاستمتاع بالحاضر وتأمين المستقبل.
- استخدام التكنولوجيا: لا تحتاج إلى جداول معقدة. استخدم تطبيقات تتبع النفقات لتعرف بالضبط أين تتسرب أموالك، وقم بتعديل سلوكك بناءً على الأرقام الحقيقية لا التخمينات.
خلاصة القول: الثروة قرار، وليست صدفة
النجاح المالي في المستقبل لا يعتمد على ضربة حظ أو ميراث مفاجئ، بل هو نتيجة مباشرة لمئات القرارات الصغيرة التي تتخذها اليوم في فترة شبابك. تجنب التضخم المعيشي، احذر من الديون كأنها وباء، ابنِ درعك المالي، استثمر مبكراً لتستغل قوة الزمن، ولا تدع الشاشات تملي عليك كيف تعيش حياتك.
الرحلة نحو الاستقلال المالي تتطلب الانضباط، الصبر، والقليل من التضحية المؤقتة، ولكن الجائزة الكبرى تستحق العناء: الحرية المطلقة في امتلاك وقتك، واختيار مسار حياتك دون أن تكون عبداً للراتب أو الديون. ابدأ اليوم، فحسابك البنكي المستقبلي سيشكرك على ما فعلته الآن.