هل وقفت مؤخراً أمام كاشير المتجر تحدق في الفاتورة الطويلة، ثم نظرت إلى أكياس التسوق القليلة في عربتك وتساءلت: «أين ذهبت أموالي؟». لست وحدك. هذا هو التضخم الاقتصادي، اللص الخفي الذي يتسلل إلى جيوبنا جميعاً دون أن يكسر قفلاً أو يطلق إنذاراً. إنه لا يسرق أوراقك النقدية، بل يسرق ما يمكن لهذه الأوراق أن تشتريه، وهو ما يُعرف بـ القوة الشرائية.
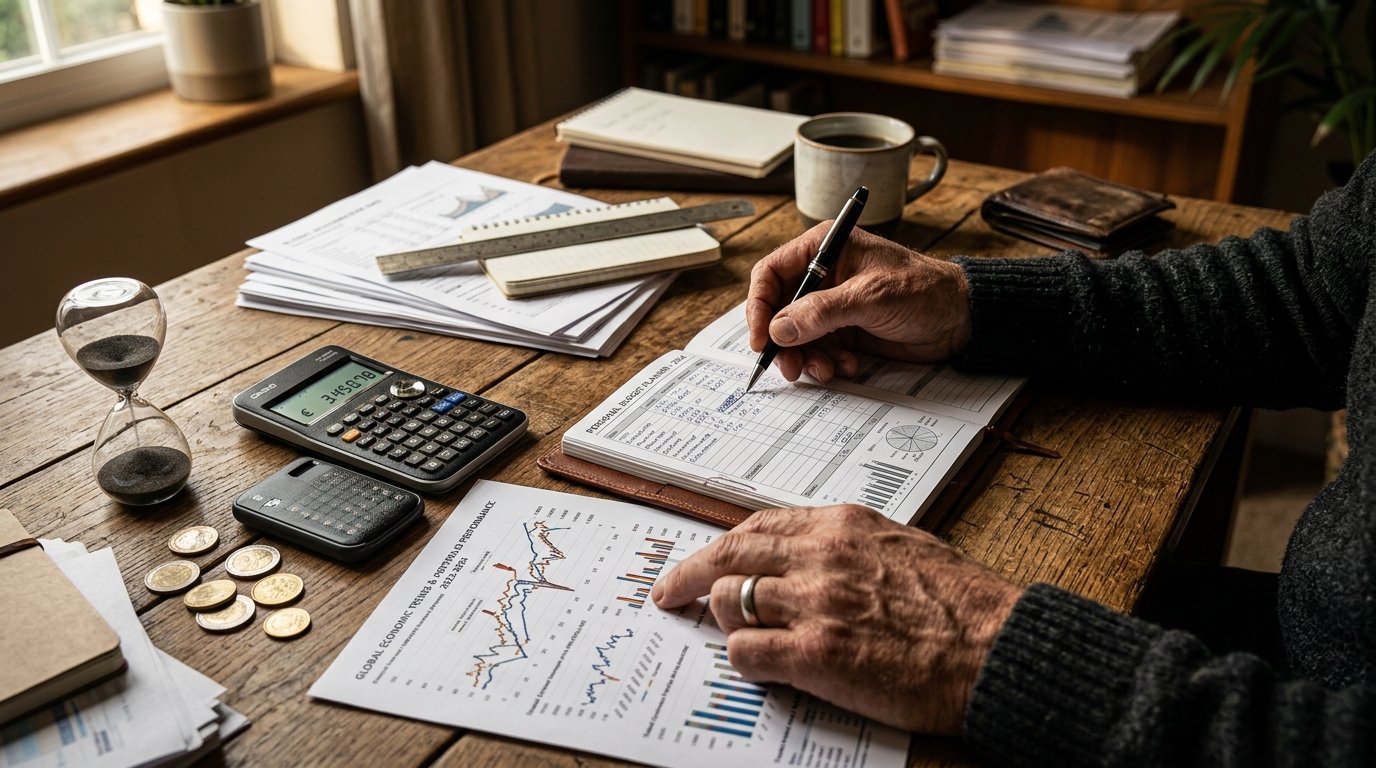
في أوقات الاستقرار، قد تكون الإدارة المالية مجرد روتين بسيط لضمان عدم تجاوز النفقات لحجم الدخل. لكن عندما ترتفع الأسعار بشكل جنوني، تتحول إدارة الميزانية الشخصية من مجرد خيار ترفيهي إلى مهارة بقاء حتمية. في هذا الدليل المفصل، لن نكتفي بنصائح سطحية مثل «توقف عن شرب القهوة في الخارج»، بل سنغوص معاً في استراتيجيات مالية واقتصادية عميقة ومجربة، ستساعدك على إعادة هندسة حياتك المالية، وحماية مدخراتك، بل والخروج من هذه الأزمة أقوى مما كنت.
ما هو التضخم الاقتصادي حقاً؟ (ولماذا يجب أن تتعامل معه كحالة طوارئ)
تخيل أن دخلك الشهري هو مكعب من الثلج. في الظروف العادية، يذوب هذا المكعب ببطء شديد (تضخم طبيعي بنسبة 2%). لكن في فترات التضخم المرتفع، كأنك وضعت مكعب الثلج هذا تحت شمس الظهيرة الحارقة. إذا تركته على الطاولة (أي تركت أموالك كسيولة نقدية في الحساب الجاري)، فسيتحول إلى بركة من الماء في وقت قصير.
التضخم باختصار هو الارتفاع المستمر في المستوى العام لأسعار السلع والخدمات. عندما يحدث ذلك، فإن قيمة العملة تنخفض. المشكلة الحقيقية تكمن في أن الأجور نادراً ما ترتفع بنفس سرعة ارتفاع الأسعار، مما يخلق فجوة مؤلمة تتطلب تدخلاً جراحياً في طريقة استهلاكنا وادخارنا.
القاعدة الذهبية: إعادة هندسة ميزانيتك الشخصية من الصفر
في أوقات التضخم، الميزانيات القديمة تفقد صلاحيتها. تخصيص 100 دولار للبقالة الذي كان يكفيك العام الماضي، ربما يكفيك الآن لأسبوعين فقط. لذلك، أنت بحاجة إلى تبني مفهوم الميزانية الصفرية (Zero-Based Budgeting).
1. تبني الميزانية الصفرية
هذه الاستراتيجية تعني أن كل دولار أو ريال تكسبه يجب أن يكون له وظيفة محددة قبل أن يبدأ الشهر. (الدخل – النفقات = صفر). لا يعني هذا أن تنفق كل شيء، بل يعني أن تخصص جزءاً للإيجار، وجزءاً للطعام، وجزءاً للاستثمار، وجزءاً لصندوق الطوارئ، حتى لا يتبقى أي مبلغ عشوائي قابل للتبخر.
2. تشريح النفقات وتطبيق قاعدة (50/30/20) المعدلة
القاعدة الكلاسيكية تقول بتخصيص 50% للاحتياجات الأساسية، 30% للرغبات، و20% للادخار. لكن في ظل التضخم، قد تلتهم الاحتياجات الأساسية 60% أو 70% من دخلك. هنا يأتي دور التعديل المرن:
- الاحتياجات (60-70%): السكن، الفواتير الأساسية، الغذاء الأساسي، الأدوية.
- المدخرات والاستثمار (15-20%): هذا البند يجب أن يبقى مقدساً. لا تقلل استثماراتك، لأنها سلاحك الوحيد لهزيمة التضخم على المدى الطويل.
- الرغبات (10-25%): هذا هو المكان الذي ستجري فيه العمليات الجراحية لخفض النفقات (الترفيه، المطاعم، الاشتراكات غير الضرورية).
3. مطاردة «الإنفاق الشبحي»
الإنفاق الشبحي هو تلك المبالغ الصغيرة التي تتسرب من حسابك دون أن تشعر. اشتراكات تطبيقات لا تستخدمها، رسوم بنكية يمكن تجنبها، الشراء المندفع من المتاجر الإلكترونية. قم بتحميل كشف حسابك البنكي لآخر ثلاثة أشهر، واصطد هذه الأشباح بلا رحمة. ستتفاجأ بحجم الأموال التي يمكنك استردادها.
استراتيجيات تكتيكية لخفض النفقات دون تدمير جودة الحياة
التوفير لا يعني العيش في بؤس، بل يعني الكفاءة في الإنفاق. إليك كيف تفعل ذلك كخبير اقتصادي:
- الشراء الاستراتيجي بالجملة: السلع غير القابلة للتلف (المنظفات، الورقيات، الحبوب) سترتفع أسعارها غداً. شراؤها بكميات كبيرة اليوم بأسعار الجملة أو في أوقات التخفيضات هو بمثابة استثمار يضمن لك عائداً يعادل نسبة التضخم.
- تغيير ثقافة استهلاك الطاقة: فواتير الكهرباء والغاز ترتفع بشدة. ابدأ باستخدام مصابيح موفرة للطاقة، افصل الأجهزة التي لا تستخدمها، واضبط منظم الحرارة بشكل مدروس.
- قاعدة الـ 48 ساعة للشراء: في فترات الضغط المالي، يزداد الشراء العاطفي. إذا أردت شراء شيء غير أساسي، ضعه في سلة التسوق وانتظر 48 ساعة. غالباً سيزول دافع الشراء المندفع وستحتفظ بأموالك.
- التفاوض على الفواتير والخدمات: لا تقبل الأسعار المعلنة لخدمات الإنترنت أو التأمين كأنها نصوص مقدسة. اتصل بمزودي الخدمة، اطلب خصومات، أو هدد بالانتقال لمنافس آخر. الشركات تفضل تقديم خصم على فقدان العميل تماماً.
التعامل الذكي مع الديون في عصر التضخم
هنا تكمن واحدة من أهم المفارقات الاقتصادية: ليس كل دين سيئاً أوقات التضخم. يجب أن تفرق بين نوعين من الديون لتنجو:
الديون ذات الفائدة الثابتة (الرهن العقاري القديم مثلاً)
هذا النوع من الديون يخدمك أثناء التضخم. لماذا؟ لأنك اقترضت أموالاً ذات قيمة عالية في الماضي، وتقوم بسدادها اليوم بأموال منخفضة القيمة (بسبب التضخم). القسط الذي كان يشكل 20% من دخلك قبل خمس سنوات، قد يشكل اليوم 10% فقط إذا ارتفع دخلك. لا تتعجل في سداد هذه الديون إذا كانت الفائدة أقل من نسبة التضخم الحالية.
الديون ذات الفائدة المتغيرة (بطاقات الائتمان)
هذا هو السم الزعاف. البنوك المركزية ترفع أسعار الفائدة لمحاربة التضخم، مما يعني أن فوائد بطاقات الائتمان سترتفع بشكل صاروخي. يجب أن تضع خطة طوارئ لسداد الديون الاستهلاكية فوراً، بدءاً من الدين ذي الفائدة الأعلى (طريقة الانهيار الجليدي).
حماية مدخراتك: كيف تحول مكعب الثلج إلى قلعة حصينة؟
كما اتفقنا، ترك الأموال نقداً هو أسوأ استراتيجية ممكنة. الكاش في وقت التضخم هو «ملك فاشل». إليك كيف تحمي قيمة أموالك:
1. بناء وتدعيم صندوق الطوارئ
التضخم يترافق غالباً مع تباطؤ اقتصادي وتسريحات للعمال. يجب أن تمتلك سيولة نقدية تكفي نفقاتك الأساسية لمدة تتراوح بين 3 إلى 6 أشهر. ضع هذا المبلغ في حساب توفير عالي العائد أو ودائع قصيرة الأجل لتخفيف أثر التضخم عليه، بحيث يبقى سهل الوصول إليه وقت الحاجة.
2. الاستثمار في الأصول الحقيقية
لتتغلب على التضخم، يجب أن تستثمر في أصول ترتفع قيمتها مع ارتفاع الأسعار. من أهمها:
- العقارات: سواء بشراء عقار مادي أو الاستثمار عبر صناديق الاستثمار العقاري (REITs). الإيجارات ترتفع مع التضخم، مما يضمن لك تدفقاً نقدياً متزايداً.
- الأسهم: خاصة أسهم الشركات القوية التي تمتلك «قوة تسعيرية»، أي الشركات القادرة على تمرير زيادة التكاليف إلى المستهلك دون أن تفقد مبيعاتها (مثل شركات الأغذية، الأدوية، والطاقة). صناديق المؤشرات المتداولة (ETFs) تعتبر خياراً ممتازاً للمبتدئين.
- الذهب: يُعتبر الملاذ الآمن التاريخي وحافظاً للقيمة، رغم أنه لا يدر عائداً شهرياً، إلا أن حيازة نسبة صغيرة منه (5-10% من محفظتك) تحمي قوتك الشرائية عند انهيار العملات الورقية.
خط الدفاع الهجومي: زيادة الدخل
التركيز على خفض النفقات له حدود؛ لا يمكنك خفض نفقاتك إلى ما دون الصفر. لكن إمكانيات زيادة الدخل لا حدود لها. أفضل وسيلة لمواجهة ارتفاع الأسعار هي كسب المزيد من المال.
كيف تفعل ذلك؟ أولاً، استثمر في نفسك. المهارات العالية لا تتأثر بالتضخم. تعلم مهارة مطلوبة في السوق (برمجة، تحليل بيانات، تسويق رقمي، كتابة محتوى) وابدأ في تقديم خدماتك كعمل حر (Freelance) خارج أوقات وظيفتك الرسمية. الحصول على دخل إضافي، خاصة إذا كان بعملة قوية أجنبية، يمثل الدرع الواقي الأقوى ضد تقلبات الاقتصاد المحلي.
أخطاء كارثية إياك أن ترتكبها
- البيع بدافع الذعر: الأسواق المالية تتقلب بشدة أثناء موجات التضخم. سحب استثماراتك بخسارة لأنك خائف هو خطأ فادح يجعلك تخسر مرتين: مرة من التضخم، ومرة من الخسارة الرأسمالية.
- تجاهل التفاوض على الراتب: إذا كانت شركتك تحقق أرباحاً جيدة وأنت موظف ذو قيمة، فمن حقك طلب زيادة في الراتب تواكب التضخم (Cost of Living Adjustment). إذا لم تطلب، فلن تحصل على شيء.
- الاستمرار في نفس نمط الحياة: إنكار الواقع الاقتصادي والاستمرار في عادات الصرف الفارهة سيقودك حتماً إلى فخ الديون المدمرة.
في النهاية، إدارة الميزانية الشخصية أثناء التضخم ليست مجرد أرقام تُطرح وتُجمع، بل هي اختبار للانضباط النفسي والمرونة العقلية. التضخم يشبه العاصفة القوية، لا يمكنك إيقافها، ولكن يمكنك بالتأكيد بناء طاحونة هواء تستفيد من رياحها، أو على الأقل تحصين نوافذ منزلك لتبقى آمناً حتى تمر العاصفة.